 纳税人合规开具发票问题即问即答之一
来源:国家税务总局征管和科技发展司 时间:2026-04-24
为引导纳税人合规开具发票,防范虚开骗税、开票经济等问题,维护自身合法权益和公平公正经济税收秩序,就合规开具发票有关问答和正负面清单发布如下。
问:现行法律法规已对纳税人合规开具发票作出了较为明确的规定,但在实际生产生活中,一些纳税人发票开具不合规问题仍然存在,一些重点领域“虚开发票、不开发票、乱开发票、难开发票”等问题还较为突出,扰乱了国家经济税收秩序。请问,如何判定发票开具是否合规呢?
答:发票是在购销商品、提供或者接受服务以及从事其他经营活动中,开具、收取的收付款凭证。在税收征管中,发票被赋予了增值税扣税凭证、企业所得税税前列支凭证、土地增值税清算凭证等多个功能,加强发票合规管理是税收征管工作的重要内容。根据《中华人民共和国发票管理办法》等有关规定,销售商品、提供服务以及从事其他经营活动的单位和个人,对外发生经营业务收取款项,收款方应当向付款方开具发票。开具发票应当按照规定的时限、顺序、栏目,全部联次一次性如实开具。具体而言,发票开具是否合规,大体可以从以下四个方面判断:
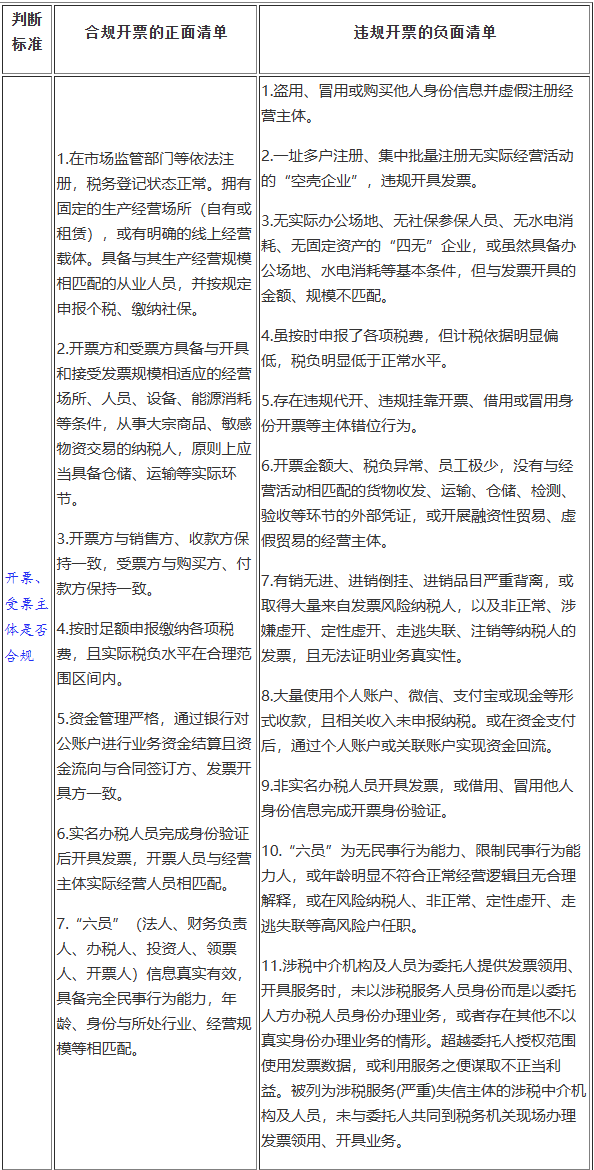
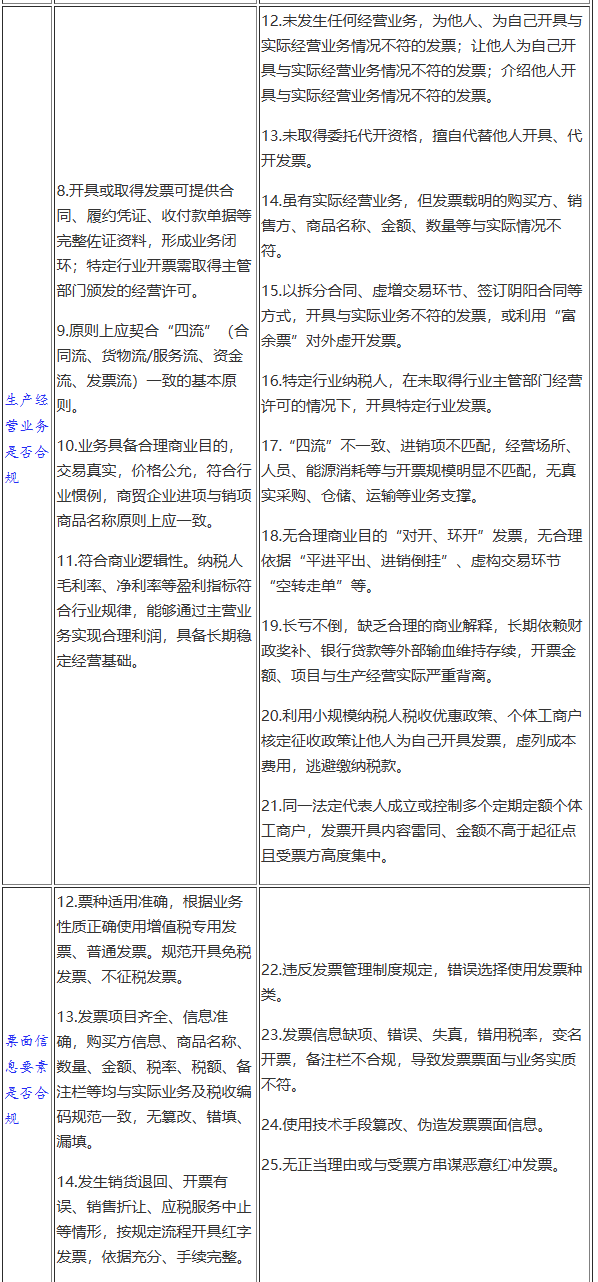
一是看开票、受票主体是否合规。开票、受票主体应具备相应的生产经营能力,发票、货物(服务)、资金、合同的对应主体应保持一致,发票应由实名办税人员完成身份验证后开具。
二是看生产经营业务是否合规。发票所承载的业务要真实有效、商业目的合理、符合交易常识、原则上契合“四流一致”(合同流、货物流/服务流、资金流、发票流)的基本原则。
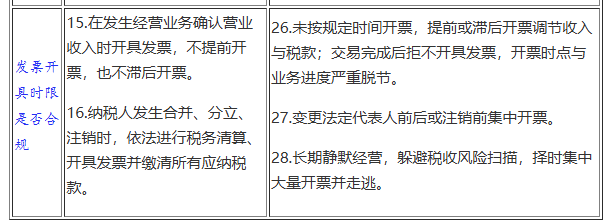
三是看票面信息要素是否合规。发票开具应根据业务性质、主体类型等正确适用发票票种或标签;票面要素信息要填写完整、准确、与实际生产经营业务相一致;开具红字发票需遵循规定流程、依据充分。
四是看发票开具时限是否合规。严格按照《中华人民共和国发票管理办法》及其实施细则的规定,在发生经营业务确认营业收入时开具发票。
附表:
“合规开具发票”判定标准的正负面清单
医疗机构增值税免税——总局正负面清单全解读
中诚盈禾税务师事务所(北京) 2026.04.30
文章摘要
2026年4月29日,国家税务总局微信公众号发布《医疗机构提供的医疗服务免征增值税优惠政策适用问题即问即答》。这是增值税法施行后,总局对医疗行业免税政策的首次系统回复。本文划定了免税的"标准线"和"警戒线",医疗机构可逐条对照自查。
盈禾速读
核心变化
① 正面清单划定"标准线"——主体合格+服务合规,双条件同时满足才免税
② 负面清单划定"警戒线"——营利性美容机构明确排除,超价超范围全额征税
③ 增值税法第二十四条+2026年第10号公告衔接,医疗免税政策继续有效
合规提示
• 主体合规:须持《医疗机构执业许可证》,营利性美容机构不享受
• 定价合规:不超地市级以上医保部门制定的指导价
• 范围合规:严格对照《全国医疗服务价格项目规范》列项
• 分别核算:应税收入和免税收入必须分开,混在一起的不得免税
文件要素
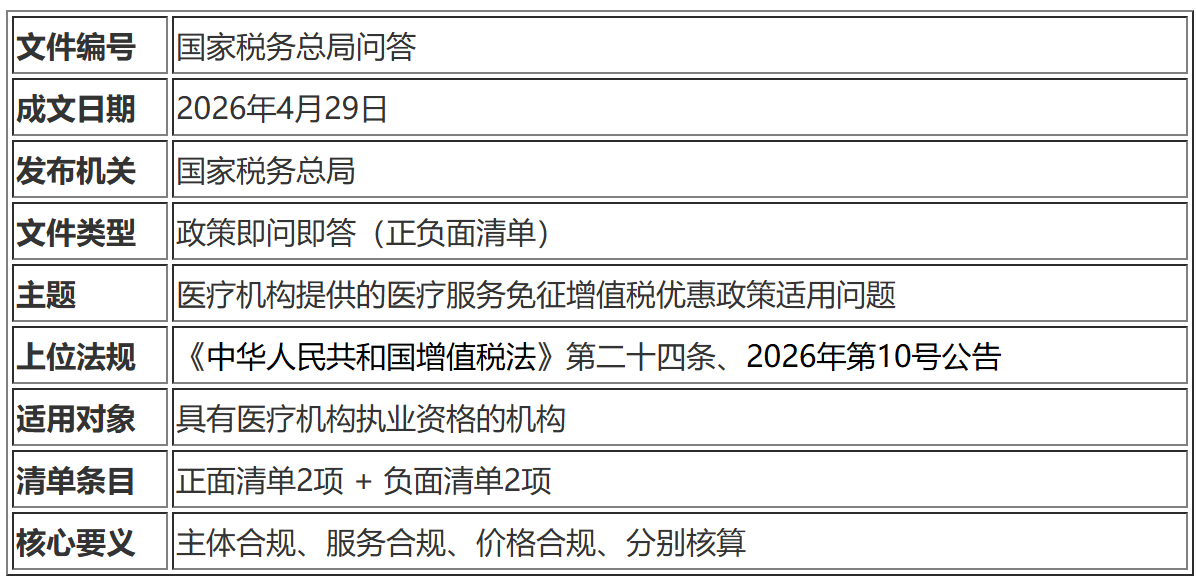
清单结构总览
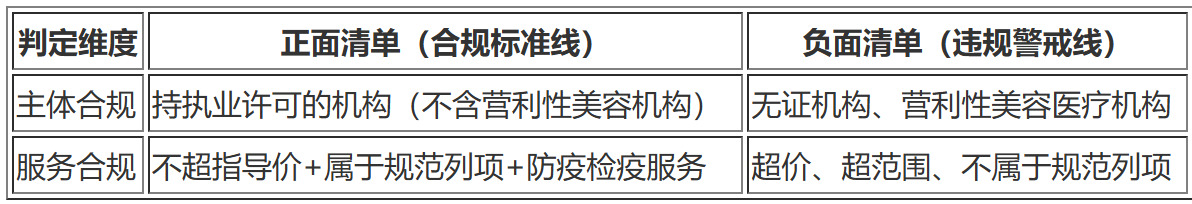
✅ 正面清单:满足这2个条件,免税
(一)主体符合规定
① 依法设立:
依据有关规定设立的具有医疗机构执业资格的机构,包括军队、武警部队各级各类医疗机构
② 主体范围:
各级各类医院、门诊部(所)、社区卫生服务中心(站)、急救中心(站)、城乡卫生院、护理院(所)、疗养院、临床检验中心、卫生防疫站(疾病控制中心)、专科疾病防治站(所)、妇幼保健所(站)、母婴保健机构、儿童保健机构、血站(血液中心)等
(二)服务符合规定
③ 价格合规:
按照不高于地市级以上医疗保障部门牵头制定的医疗服务价格(含政府指导价和供需双方协商价)收费
④ 范围合规:
为就医者提供《全国医疗服务价格项目规范》所列的各项服务,以及向社会提供卫生防疫、卫生检疫服务

