 企业破产清算,税局能否直接“以多缴抵欠税” ?
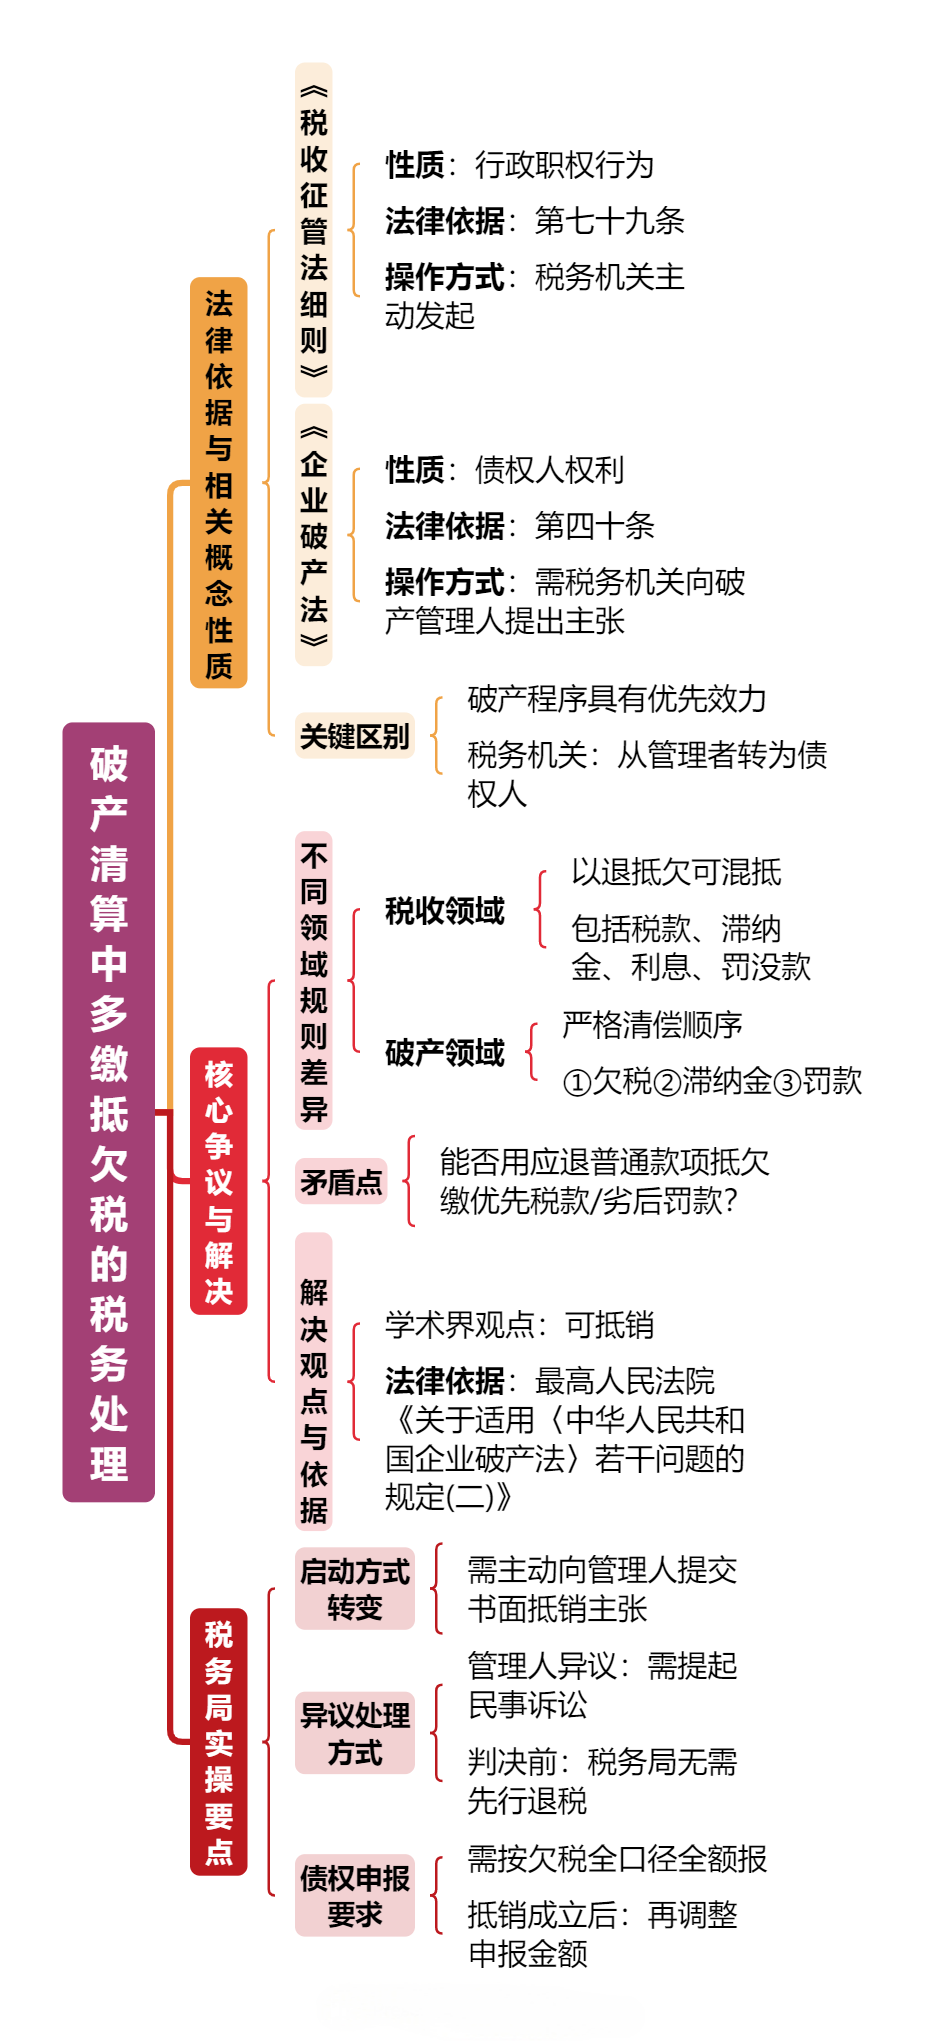
思维导图已梳理全文核心脉络,正文将逐点展开详细解读,请大家查阅~
在日常税收征管中,如果一家企业既有应退(多缴、先征后退或其他原因形成)税款又有欠缴税款,税务机关直接拿应退税款抵扣欠缴税款是顺理成章的事。这就是我们常说的“以退抵欠”制度。
但当企业进入破产程序后,税务局还能像往常一样,单方面决定“以退抵欠”吗?
一、不同法律下相关概念的性质
1.税收征管法
“以退抵欠”性质:行政职权行为。
法律依据:《税收征收管理法实施细则》第七十九条。
操作方式:税务机关可以主动发起,直接将应退税款和利息抵扣欠缴税款。
2.企业破产法
“破产抵销”性质:债权人权利。
法律依据:《企业破产法》第四十条。
操作方式:必须由债权人(此处是税务机关)向破产管理人提出主张。
3.关键区别
破产程序具有优先效力。一旦企业进入破产程序,所有债务清偿行为都要纳入破产法的框架下进行。税务机关需要暂时放下“管理者”的身份,以“债权人”的身份参与破产程序。
二、核心争议:能否突破破产清偿顺序?
这是整个问题的核心难点所在。
(一)不同领域情况
1.税收领域
“以退抵欠”范围广,应退和欠缴的税款、滞纳金、利息、罚没款之间可以“混抵”。
2.破产领域
债权清偿有严格顺序:
欠税是优先债权。
滞纳金是普通债权。
罚款是劣后债权。
(二)矛盾点
如果允许税务局用应退的“普通款项”直接抵销欠缴的“优先税款”甚至“劣后罚款”,是否突破了破产法设定的清偿顺序?
(三)解决观点与依据
学术界观点:主流观点认为可以抵销。
法律依据:最高人民法院《关于适用〈中华人民共和国企业破产法〉若干问题的规定(二)》明确,抵销不受双方债务“标的物种类、品质不同”的影响,为不同性质债权债务之间的抵销开了绿灯。
三、实操要点:税务局在破产程序中该怎么做?
1. 启动方式要转变
税务局必须主动向管理人提出书面抵销主张,不能再坐等系统自动抵扣或单方面下发通知书。
2. 异议处理是民事诉讼
如果管理人对抵销主张有异议,需要由管理人向法院提起民事诉讼(而非税务局提起行政诉讼)。
法院判决前,税务局无需先行退税。
3. 债权申报要“全额报”
即使打算主张抵销,税务局在申报税收债权时,也应按照欠税全口径金额申报,不应提前扣除拟抵销部分。待抵销成立后,再作调整。
破产程序就像一个大熔炉,一旦企业进入其中,所有的债权债务关系都要按照破产法的规则重新梳理。对于税务机关来说,这既是对传统征管习惯的挑战,也是法治进步的体现。
只有在行政权与司法权找到平衡点时,破产程序才能更加顺畅地进行,各类债权人的合法权益才能得到更好的保障。
【温馨提示】本文基于专业文章整理,具体案例需咨询专业律师或税务人员。

